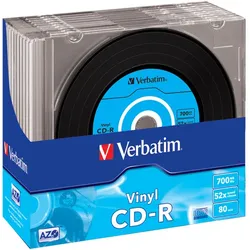
Domain vinyl-auf-cd.de kaufen?
Wir ziehen mit dem Projekt
vinyl-auf-cd.de um.
Sind Sie am Kauf der Domain
vinyl-auf-cd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vinyl-auf-cd.de kaufen?
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **

Ähnliche Suchbegriffe für Risikomanagement
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
Loklik Heat Transfer Vinyl Folie WeißDiese hochwertige Flexfolie ist in zehn wunderschönen Farben erhältlich und eignet sich hervorragend für kleine und komplexe Designs, die sich mühelos entgittern lassen. Die Folie bietet eine ausgezeichnete Haltbarkeit und ein dünnes Profil, ideal für nahtlose Designs, die ihre lebendigen Farben lange bewahren. Waschmaschinenfest: Perfekt für die meisten Stoffe wie Baumwolle, Polyester und Mischgewebe, zeichnet sich die Flexfolie durch ihre hervorragende Elastizität und Wasserbeständigkeit aus. Sie ist für wiederholtes Waschen in der Maschine bestens geeignet.5,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
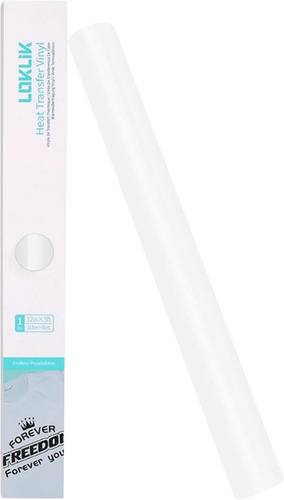
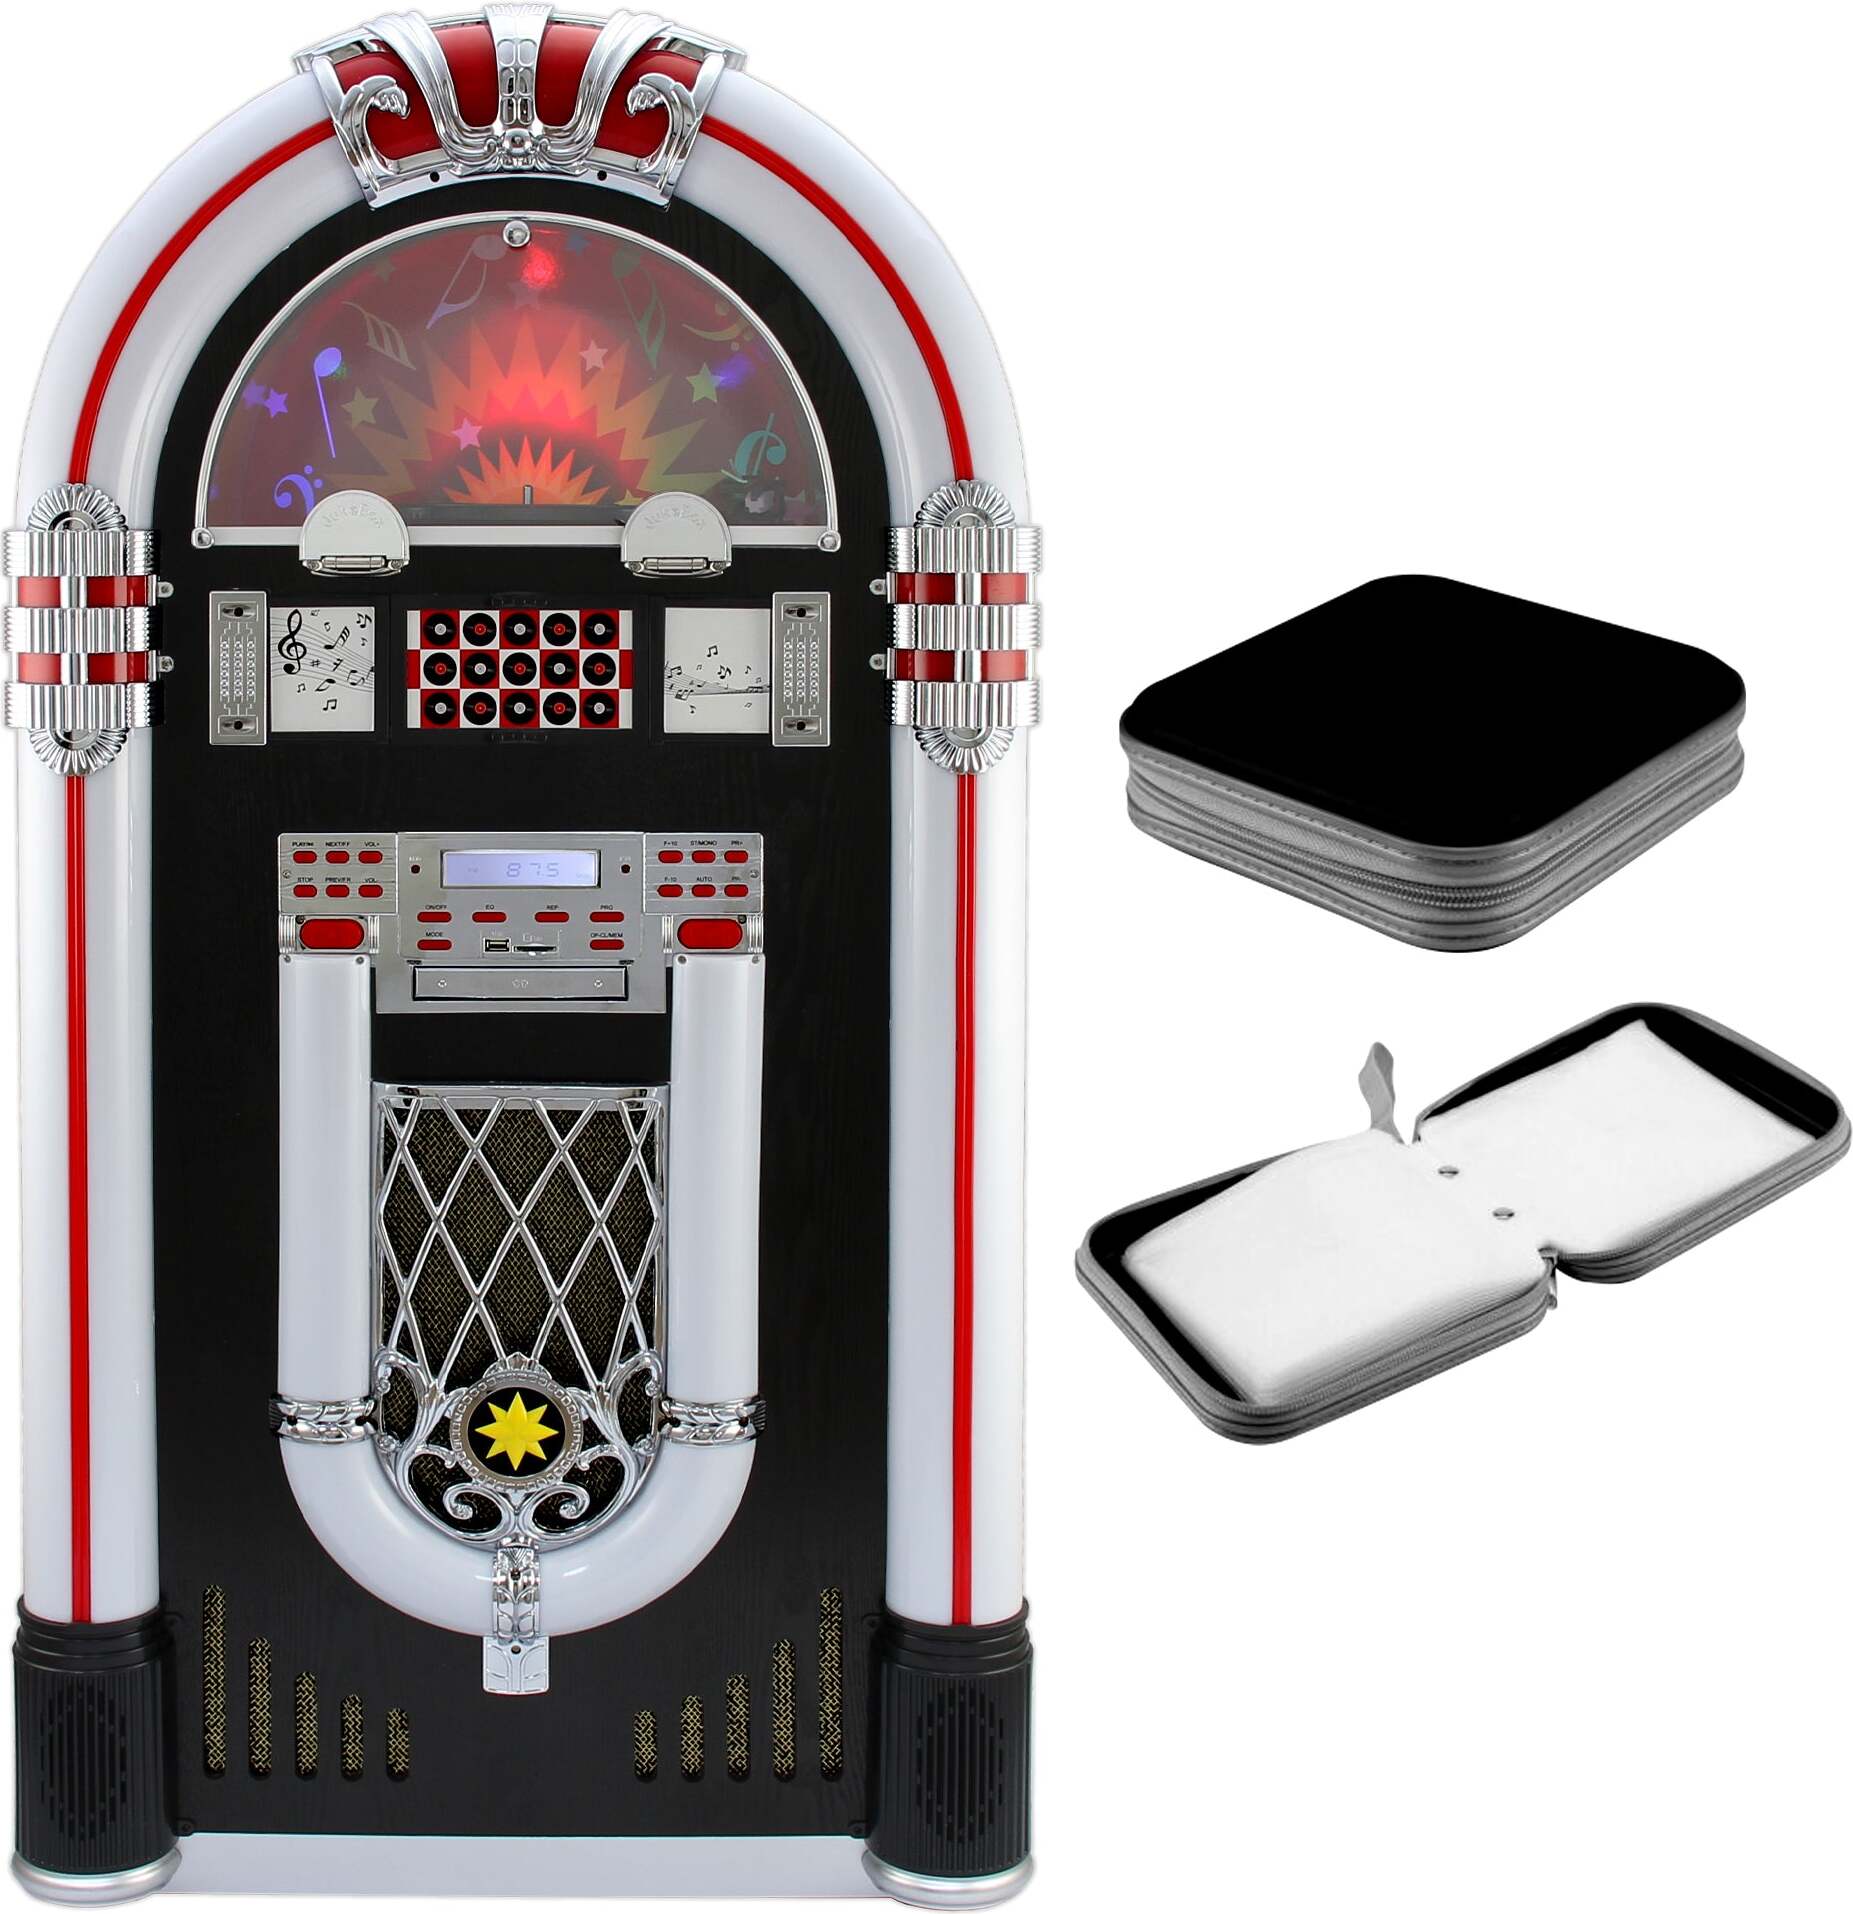
Vinyl-Jukebox und CD-HülleDiese bodenstehende Vinyl-Jukebox kombiniert einen atemberaubendes Vintage-Aussehen mit der Technologie des 21. Jahrhunderts und wird jeden Raum, in dem Sie sie aufstellen, schnell zum Leben auf jeder Party werden.Ausgestattet mit zwei Breitbandlautsprechern, zwei Hochtönern und einem Subwoofer sowie einem integrierten Equalizer bietet diese Vinyl-Jukebox das ultimative Soundsystem, das Ihr Herz höher schlagen lässt, während Sie die Nacht zu Ihren Lieblingsliedern tanzen.Die atemberaubenden LED-Leuchten erzeugen jedes Mal, wenn Sie Ihre Musik abspielen, ein wunderschönes Display und sorgen so für den ultimativen Stimmungsaufheller. Mit der einfach zu batteriebetriebenen Fernbedienung können Sie mühelos die Farbe ändern und die Musik jederzeit aufdrehen, wenn Sie Lust auf eine andere Stimmung haben.Das einzigartige Retro-Design dieser Jukebox macht sie zu einem absoluten Hingucker und wird schnell zu einer Attraktion, von der Ihre Gäste nicht genug bekommen können. Mit den 4 angebrachte1499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
Loklik Heat Transfer Vinyl Folie WeißDiese hochwertige Flexfolie ist in zehn wunderschönen Farben erhältlich und eignet sich hervorragend für kleine und komplexe Designs, die sich mühelos entgittern lassen. Die Folie bietet eine ausgezeichnete Haltbarkeit und ein dünnes Profil, ideal für nahtlose Designs, die ihre lebendigen Farben lange bewahren. Waschmaschinenfest: Perfekt für die meisten Stoffe wie Baumwolle, Polyester und Mischgewebe, zeichnet sich die Flexfolie durch ihre hervorragende Elastizität und Wasserbeständigkeit aus. Sie ist für wiederholtes Waschen in der Maschine bestens geeignet.5,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie Online-Banking, mobile Apps und Chatbots eingeführt hat, um den Kunden ein nahtloses und bequemes Erlebnis zu bieten. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit verbessert, große Datenmengen zu analysieren und so das Risiko von Kreditausfällen genauer zu bewerten. Darüber hinaus hat die Automatisierung von Prozessen und die Einführung von KI-basierten Systemen die Effizienz in der Kreditwirtschaft gesteigert, indem sie die Bearbeitungszeiten verkürzt und die Kosten gesenkt hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundeninteraktion, einem effektiveren Risikomanagement und einer gesteig **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun bequem online Kredite beantragen und erhalten schnelleren Zugang zu Finanzdienstleistungen. Das Risikomanagement wurde durch die Nutzung von Big Data und künstlicher Intelligenz optimiert, um Kreditrisiken genauer zu bewerten und zu minimieren. Darüber hinaus haben sich neue Geschäftsmodelle entwickelt, wie Peer-to-Peer-Kredite und digitale Banken, die traditionelle Banken herausfordern und zu mehr Wettbewerb in der Branche führen. **
Ähnliche Suchbegriffe für Risikomanagement
-
Vinyl-Jukebox und CD-HülleDiese bodenstehende Vinyl-Jukebox kombiniert einen atemberaubendes Vintage-Aussehen mit der Technologie des 21. Jahrhunderts und wird jeden Raum, in dem Sie sie aufstellen, schnell zum Leben auf jeder Party werden.Ausgestattet mit zwei Breitbandlautsprechern, zwei Hochtönern und einem Subwoofer sowie einem integrierten Equalizer bietet diese Vinyl-Jukebox das ultimative Soundsystem, das Ihr Herz höher schlagen lässt, während Sie die Nacht zu Ihren Lieblingsliedern tanzen.Die atemberaubenden LED-Leuchten erzeugen jedes Mal, wenn Sie Ihre Musik abspielen, ein wunderschönes Display und sorgen so für den ultimativen Stimmungsaufheller. Mit der einfach zu batteriebetriebenen Fernbedienung können Sie mühelos die Farbe ändern und die Musik jederzeit aufdrehen, wenn Sie Lust auf eine andere Stimmung haben.Das einzigartige Retro-Design dieser Jukebox macht sie zu einem absoluten Hingucker und wird schnell zu einer Attraktion, von der Ihre Gäste nicht genug bekommen können. Mit den 4 angebrachte1499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundeninteraktion, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Im Bereich des Risikomanagements hat die Digitalisierung die Fähigkeit der Banken verbessert, große Datenmengen zu analysieren und so Risiken genauer zu bewerten. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft ermöglicht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen, die traditionelle Bankdienstleistungen ergänzen oder ersetzen. Insgesamt hat die Digitalisierung die Kreditwirtschaft verändert, indem sie die Interaktion mit Kunden verbessert, das Risikomanagement optimiert und neue Geschäftsmodelle ermöglicht **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf Kundenerfahrung, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Kreditwirtschaft revolutioniert, indem sie den Kunden eine nahtlose und bequeme Erfahrung bietet. Durch die Nutzung von Online-Plattformen und mobilen Anwendungen können Kunden Kredite beantragen, Transaktionen durchführen und ihre Konten verwalten, ohne eine Filiale besuchen zu müssen. Im Bereich des Risikomanagements ermöglicht die Digitalisierung eine präzisere und schnellere Analyse von Kreditrisiken. Mithilfe von Big Data und künstlicher Intelligenz können Banken das Kreditrisiko besser einschätzen und so ihre Kreditvergabe optimieren. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Kreditwirtschaft hervorgebracht, wie z.B. Peer-to-Peer-Kredite und Online-Kreditplattformen. Diese neuen Modelle bieten alternative Fin **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung neue Geschäftsmodelle in der Finanzbranche hervorgebracht, wie z.B. Fintech-Unternehmen, die innovative Lösungen für Zahlungsabwicklung, Kreditvergabe und Investitionen anbieten. Schließlich hat die Digitalisierung auch zu einer verstärkten Konkurrenz durch neue Marktteilnehmer geführt, was traditionelle Finanzinstitute dazu zwingt, sich anzupassen und innovative Wege zu finden, um wettbewerbs **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.